IHSG Merosot, Karhutla Membara: Sudahkah Kita Mengelola Risiko Keuangan Dengan Serius?
Tekanan pada IHSG dan karhutla yang belum padam sama-sama menguji kesiapan kita menghadapi risiko. Keduanya mengingatkan bahwa strategi keuangan tidak boleh hanya reaktif, melainkan harus berani mengantisipasi kerugian sebelum terjadi.
Oleh: Gita Azra Puspitasari
Mahasiswa Magister Manajemen, Fakultas Ekonomi dan Bisnis (FEB), Universitas Tridinanti Palembang.
KETIKA Indeks Harga Saham Gabungan (IHSG) mengalami tekanan dan kebakaran hutan dan lahan (karhutla) masih melanda sejumlah wilayah Indonesia, kita dihadapkan pada dua persoalan yang berbeda, tetapi sama-sama penting untuk direnungkan.
Di satu sisi, pasar keuangan menghadapi ketidakpastian yang memengaruhi kepercayaan investor. Di sisi lain, bencana lingkungan menimbulkan kerugian yang harus ditanggung masyarakat, dunia usaha, dan pemerintah. Keduanya membawa kita pada satu pertanyaan, seberapa siap kita menghadapi risiko yang dapat mengganggu stabilitas ekonomi?
Pada 19 Oktober 2026, pasar saham Indonesia mengalami tekanan tajam setelah muncul kekhawatiran mengenai kemungkinan perubahan klasifikasi pasar Indonesia oleh penyedia indeks global Morgan Stanley Capital International (MSCI). Peristiwa tersebut memperlihatkan betapa kepercayaan investor, transparansi, dan tata kelola pasar dapat memengaruhi pergerakan modal.
Sementara itu, penanganan karhutla di sejumlah wilayah, termasuk Sumatera Selatan, masih berlangsung hingga Oktober 2026. Kedua peristiwa tersebut tidak memiliki hubungan sebab-akibat secara langsung. Namun, keduanya memperlihatkan pentingnya kesiapan menghadapi risiko, baik dalam pengelolaan pasar keuangan maupun dalam perencanaan ekonomi yang mempertimbangkan dampak bencana.
Dalam perspektif manajemen strategi keuangan, persoalannya bukan hanya bagaimana menghasilkan keuntungan ketika kondisi mendukung, melainkan bagaimana mengambil keputusan yang tepat ketika ketidakpastian meningkat.
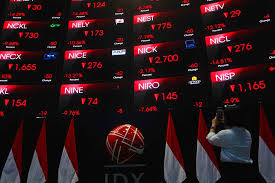
IHSG Turun, Kepercayaan dan Pengelolaan Risiko Kembali Diuji
Penurunan IHSG bukan sekadar persoalan angka merah di layar perdagangan. Bagi investor, perubahan indeks dapat memengaruhi nilai portofolio dan keputusan investasi. Bagi perusahaan terbuka, gejolak pasar dapat memengaruhi persepsi investor, biaya memperoleh pendanaan melalui pasar modal, dan rencana penghimpunan modal baru.
Namun, penurunan harga saham tidak selalu berarti kondisi fundamental seluruh perusahaan memburuk. Harga saham juga dipengaruhi ekspektasi investor, kondisi ekonomi global, likuiditas pasar, dan tingkat kepercayaan terhadap tata kelola pasar. Karena itu, respons terhadap gejolak pasar perlu didasarkan pada informasi dan analisis, bukan kepanikan.
Di sinilah pentingnya strategi keuangan yang matang. Perusahaan harus memahami kondisi arus kas, kemampuan memenuhi kewajiban, struktur utang, dan kebutuhan pendanaan sebelum menentukan langkah berikutnya. Perusahaan yang sedang merencanakan ekspansi, misalnya, perlu mengevaluasi apakah investasi tersebut masih layak dilakukan ketika akses pendanaan menjadi lebih mahal atau ketidakpastian meningkat.
Bagi investor, kondisi ini juga menjadi pengingat bahwa keputusan investasi perlu disesuaikan dengan tujuan, jangka waktu, dan toleransi risiko. Mengikuti tren pasar tanpa memahami risiko dapat mendorong keputusan yang justru merugikan. Lebih jauh, gejolak pasar menunjukkan bahwa kepercayaan merupakan bagian penting dari keberlangsungan sistem keuangan.
Transparansi informasi, perlindungan investor, dan penegakan aturan bukan hanya urusan regulator, tetapi juga fondasi yang memengaruhi kemampuan perusahaan memperoleh pendanaan secara berkelanjutan.
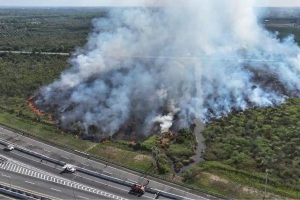
Karhutla dan Biaya Ekonomi yang Tidak Boleh Diabaikan
Di tengah perhatian terhadap pergerakan pasar saham, persoalan karhutla juga perlu dilihat dari sudut pandang ekonomi dan keuangan. Kebakaran hutan dan lahan bukan hanya persoalan lingkungan, melainkan juga dapat menimbulkan konsekuensi ekonomi yang luas.
Karhutla berpotensi mengganggu aktivitas masyarakat, meningkatkan kebutuhan pelayanan kesehatan, menghambat kegiatan usaha, serta menambah beban penanganan dan pemulihan bagi pemerintah. Sektor yang bergantung pada kondisi lingkungan dan aktivitas luar ruang juga dapat menghadapi gangguan ketika asap memburuk.
Badan Nasional Penanggulangan Bencana (BNPB) melaporkan bahwa hingga 21 Oktober 2026, penanganan karhutla masih berlangsung di enam provinsi prioritas, dengan Sumatera Selatan termasuk di dalamnya. Kondisi tersebut memperlihatkan bahwa penanganan bencana membutuhkan koordinasi, sumber daya, dan pendanaan yang tidak sedikit.
Dari perspektif strategi keuangan, situasi ini memunculkan pertanyaan tentang bagaimana anggaran pencegahan, kesiapsiagaan, penanganan, dan pemulihan direncanakan. Apakah pengalokasian dana telah mempertimbangkan risiko yang berulang? Apakah pembiayaan pencegahan mendapatkan perhatian yang memadai? Bagaimana memastikan bahwa dana yang dikeluarkan menghasilkan manfaat yang terukur?
Pertanyaan tersebut penting karena keberhasilan pengelolaan keuangan tidak cukup dinilai dari terserapnya anggaran. Penggunaan dana juga perlu dievaluasi berdasarkan efektivitasnya dalam mengurangi risiko dan membatasi kerugian.
Pencegahan memang membutuhkan biaya, tetapi penanganan bencana yang meluas juga dapat menimbulkan beban ekonomi yang besar. Karena itu, perencanaan anggaran berbasis risiko perlu menjadi bagian dari strategi keuangan, bukan sekadar kegiatan tambahan setelah bencana terjadi.
Tentu, penanganan karhutla tidak dapat diselesaikan melalui kebijakan keuangan saja. Pengawasan, penegakan hukum, tata kelola lahan, kesiapsiagaan masyarakat, dan pemulihan ekosistem tetap diperlukan. Namun, tanpa perencanaan pembiayaan yang baik, berbagai upaya tersebut akan sulit dijalankan secara konsisten.
Manajemen Strategi Keuangan Tidak Boleh Hanya Reaktif
Dua persoalan ini memperlihatkan satu kelemahan yang perlu dihindari dalam pengelolaan keuangan, yaitu mengambil tindakan setelah kerugian terjadi.
Dalam perusahaan, pendekatan reaktif terlihat ketika manajemen baru mengendalikan pengeluaran setelah arus kas memburuk atau baru mengevaluasi utang ketika kesulitan membayar kewajiban mulai muncul. Dalam pengelolaan bencana, pendekatan serupa dapat terjadi apabila perhatian terhadap pendanaan pencegahan baru meningkat setelah kebakaran meluas.
Padahal, inti manajemen strategi keuangan adalah menghubungkan keputusan hari ini dengan konsekuensi pada masa mendatang. Manajemen perlu menyusun beberapa skenario, memperkirakan kebutuhan pendanaan, menentukan batas risiko yang dapat diterima, dan memastikan tersedianya sumber daya untuk menghadapi kondisi yang tidak terduga.
Bagi perusahaan, hal ini dapat diwujudkan melalui proyeksi arus kas yang realistis, pengendalian utang, diversifikasi sumber pendanaan, dan evaluasi investasi secara berkala. Bagi pemerintah, pendekatan tersebut dapat diterapkan melalui penganggaran berbasis risiko, penentuan prioritas pencegahan, serta evaluasi manfaat dari setiap program yang dibiayai.
Tujuannya bukan menghindari semua risiko, karena hal itu tidak mungkin dilakukan. Tujuannya adalah memastikan bahwa risiko dikenali lebih awal dan dampaknya tidak berkembang menjadi persoalan yang lebih besar.
Di tengah kondisi ekonomi yang penuh ketidakpastian, strategi keuangan seharusnya tidak berhenti pada pertanyaan tentang berapa keuntungan yang dapat diperoleh. Pertanyaan yang tidak kalah penting adalah berapa besar kerugian yang mungkin terjadi, seberapa siap kita menghadapinya, dan apakah sumber daya yang tersedia cukup untuk menjaga keberlangsungan kegiatan ekonomi.
Saatnya Beralih dari Mengejar Hasil ke Membangun Ketahanan
Penurunan IHSG dan karhutla memberikan pelajaran yang berbeda, tetapi sama-sama relevan bagi cara kita memandang pengelolaan risiko. Pasar keuangan membutuhkan kepercayaan, transparansi, dan keputusan investasi yang rasional. Sementara itu, penanganan bencana membutuhkan perencanaan anggaran yang konsisten, prioritas pencegahan, dan evaluasi penggunaan dana.
Keduanya mengingatkan bahwa stabilitas tidak terbentuk dengan sendirinya. Stabilitas membutuhkan keputusan yang terukur, tata kelola yang baik, dan kesiapan menghadapi perubahan.
Menurut saya, inilah saatnya manajemen strategi keuangan dipahami secara lebih luas. Keberhasilan tidak semata-mata diukur dari tingginya laba perusahaan, besarnya investasi, atau terserapnya anggaran. Keberhasilan juga perlu dilihat dari kemampuan menjaga sumber daya, membatasi dampak risiko, dan mempertahankan kegiatan ekonomi ketika menghadapi tekanan.
Perusahaan perlu berani berinvestasi, tetapi tetap memperhitungkan risiko. Investor perlu memanfaatkan peluang, tetapi tidak mengabaikan ketidakpastian. Pemerintah perlu membiayai pembangunan, tetapi juga memastikan bahwa pencegahan dan kesiapsiagaan memperoleh perhatian yang layak.
Pada akhirnya, kita tidak selalu dapat mengendalikan pergerakan pasar global maupun mencegah seluruh risiko bencana. Namun, kita dapat memperbaiki cara merencanakan keuangan, menetapkan prioritas, dan mempersiapkan diri menghadapi dampaknya.
Sebab, kualitas strategi keuangan yang sesungguhnya tidak hanya terlihat ketika ekonomi tumbuh dan keadaan berjalan sesuai harapan, tetapi justru ketika risiko datang dan keputusan yang diambil menentukan seberapa besar kita mampu bertahan. *